导语
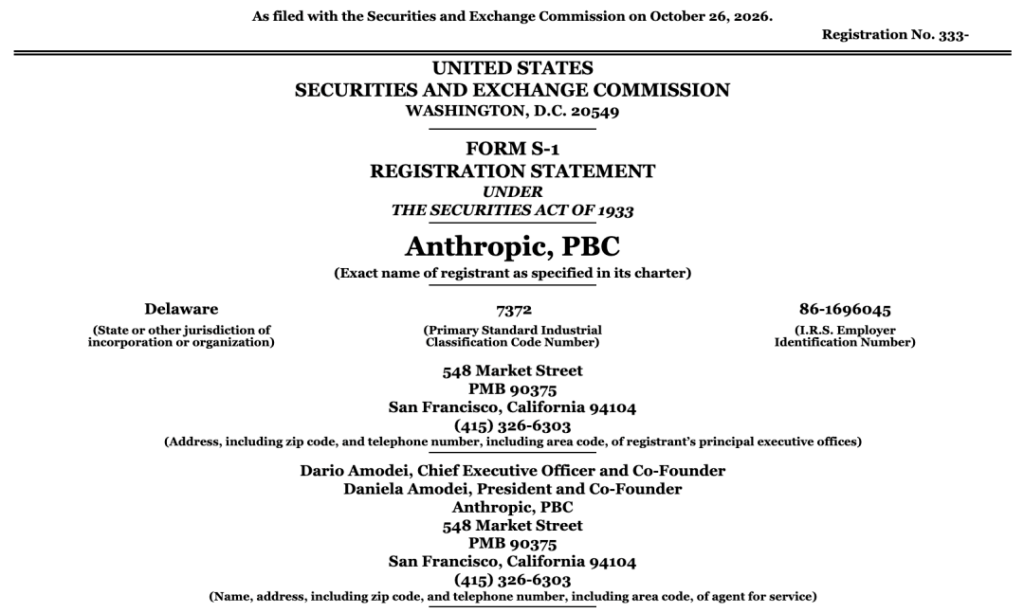
2026年10月,全球通用大模型赛道迎来里程碑式资本事件:脱胎于OpenAI的顶级AI企业Anthropic正式向美国SEC递交招股书,拟以股票代码ANT登陆纳斯达克,最快于同年11月完成挂牌,有望刷新全球科技初创企业IPO融资纪录。
在行业头部OpenAI主动暂缓上市、规避二级市场定价的背景下,Anthropic成为全球第一家直面二级市场估值校验的前沿闭源大模型巨头。
目前其私募市场估值已达9650亿美元,无限逼近万亿关口,主流投行给出的上市估值区间更是拉高至1.5万亿—2万亿美元。
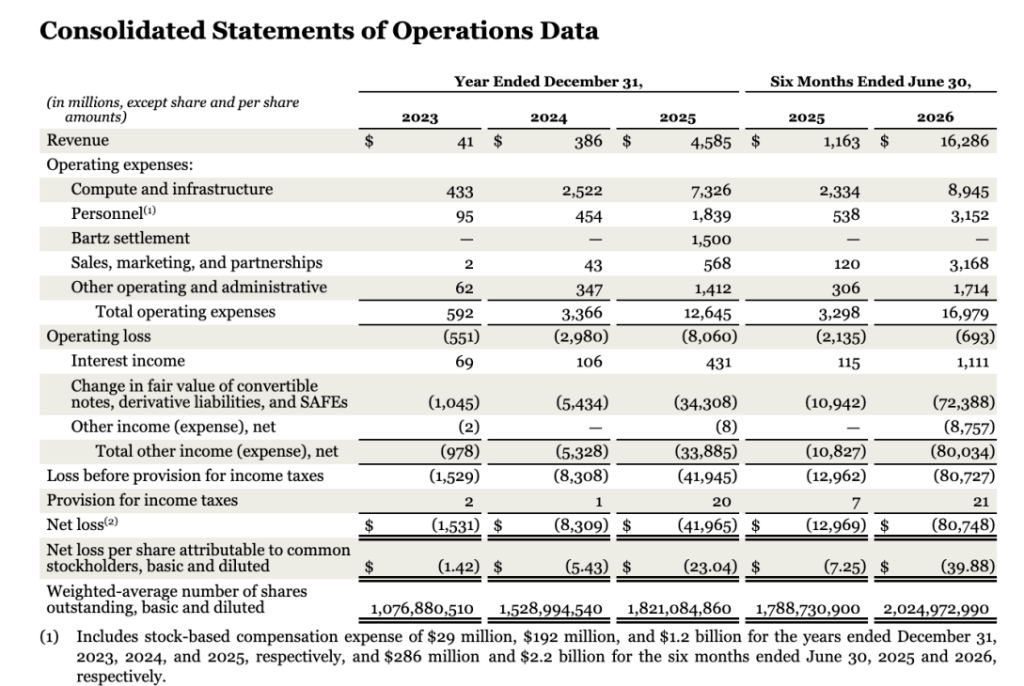
极致的资本溢价背后,是行业最割裂的经营现实:公司营收实现数十倍爆发式增长,B端商业化落地真实性、客户付费确定性领跑全球AI赛道;但同时,天量级算力刚性支出、数千亿长期采购负债、高杠杆资本结构,让其陷入高增营收、超高毛利、百亿巨亏的行业悖论。
本次Anthropic IPO绝非单一企业的资本盛宴,而是对通用大模型“先烧钱扩壁垒、后垄断兑现利润”商业模式的终极压力测试。
本文将以投行研报视角,通过财务数据拆解、Token单位经济模型测算、杠杆风险量化、行业竞争对标,穿透AI赛道资本狂热,还原大模型行业最真实的盈利困境与资本真相。
01 五年造神:资本堆叠出的万亿AI独角兽
不同于深耕行业十余年的传统科技巨头,Anthropic的崛起是AI风口与顶级资本加持共同催生的时代样本,五年时间完成了从小众技术实验室到万亿级行业龙头的跨越。
1.1 企业核心发展脉络
2023年Claude系列大模型正式商业化,凭借超长上下文窗口、复杂逻辑推理、高精度代码处理三大核心优势,精准匹配金融、政企、科技研发、工业自动化等高门槛商用场景,快速实现B端客户规模化渗透,由此开启指数级增长与融资扩张周期。
公司2021年由OpenAI核心研发团队创立,核心创始人主导过GPT-2底层研发,成立之初便确立AI安全对齐的差异化技术路线,避开C端流量内卷,聚焦企业级复杂场景落地。
1.2 顶级资本加持,估值跨越式攀升
Anthropic的融资阵容堪称全球科技赛道顶配,集齐全球一线风投、顶级科技巨头、主权长线资本,资本背书力度碾压同期所有AI初创企业:
2026年2月G轮融资:募资300亿美元,投后估值3800亿美元,微软、英伟达战略入局,绑定算力与生态资源;
2026年5月H轮融资:单次募资650亿美元,投后估值飙升至9650亿美元,超越同期OpenAI私募估值,登顶全球AI初创企业估值榜首;
截至2026年6月,公司累计融资1411亿美元,投资方涵盖红杉、Coatue、GIC、卡塔尔投资局等顶级机构,亚马逊、谷歌、微软、英伟达四大科技巨头深度战略绑定。
1.3 隐形风险:高杠杆畸形资本结构
市场普遍聚焦其万亿估值红利,却忽略了其极度不健康的财务杠杆结构,这是二级市场最大隐性雷点:
公司为快速抢占算力资源、搭建基础设施,融资核心载体并非普通股,而是可转换优先股+长期可转债。截至2026年6月,公司资产负债率高达79.7%,属于典型的“负债驱动型增长”。
亚马逊、谷歌等云厂商的资金均以算力配套可转债形式注入,形成“资本输血+算力绑定”的强约束合作模式。
这意味着公司未来不仅需要承担巨额财务利息,还锁定了长期算力采购刚性义务,经营性现金流、自由现金流持续承压,无短期减负空间,高估值完全依赖持续融资续命,而非内生造血能力。
02 营收暴涨假象下的行业烧钱宿命
本次招股书披露的财务数据,完整暴露了通用大模型行业的核心矛盾:单位业务具备高盈利潜力,但规模化扩张必然伴随天量刚性亏损。我们结合AI行业通用Token经济模型、毛利率测算公式,对Anthropic经营数据做精细化拆解。
2.1 营收端:B端API驱动真实高增,商业化确定性领跑行业
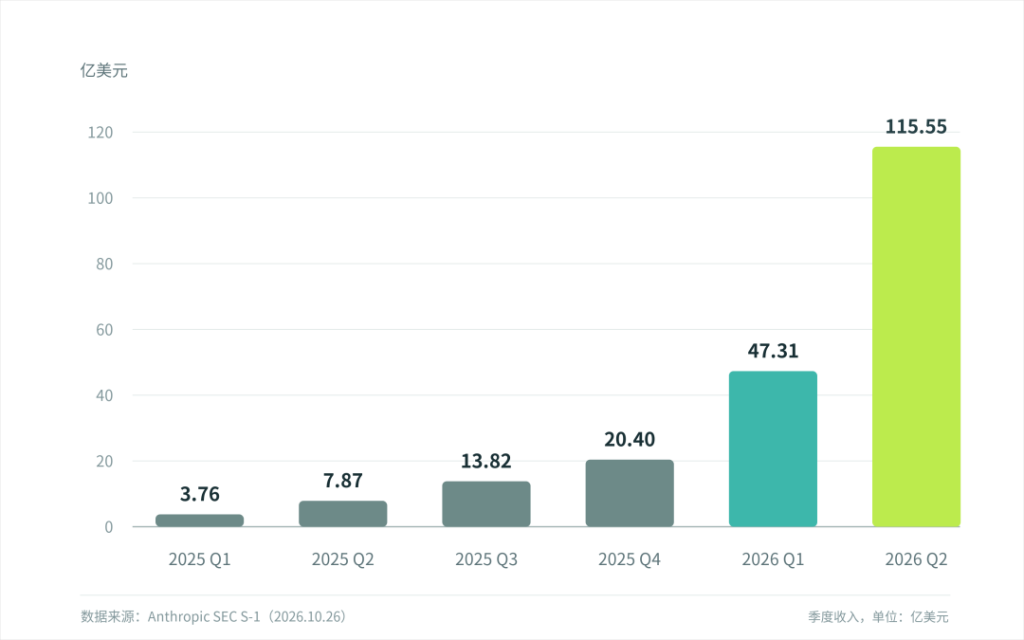
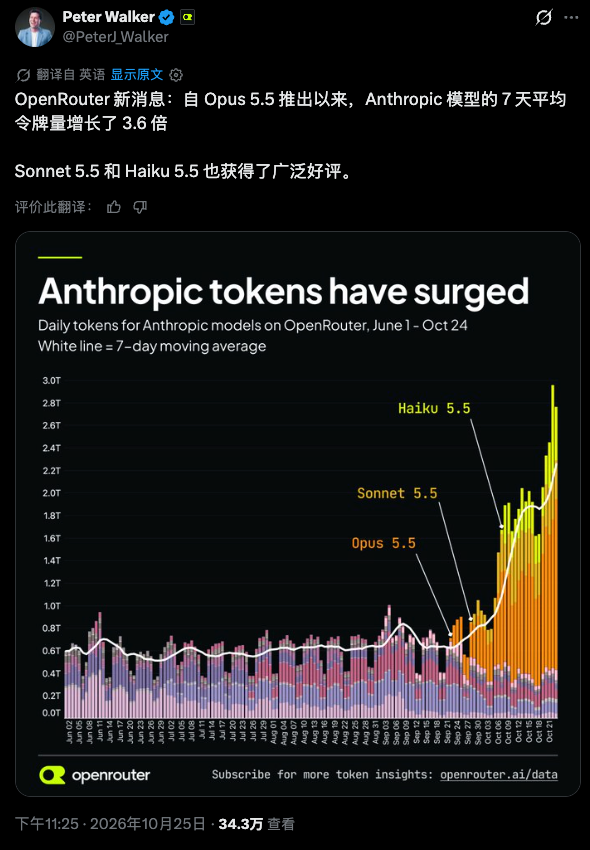
2026年上半年,Anthropic实现营收162.86亿美元,同比暴涨1300%,单季度最高营收增速突破1368%,增长烈度位居全球科技企业历史前列。
收入结构:75%-85%营收来自企业端API调用服务,Claude Code代码工具、长任务智能工作流成为核心增长引擎,高价值企业大客户数量持续扩容;
年化营收:截至2026年7月,公司标准化年化ARR突破650亿美元,彻底甩开一众仅有概念、无实质收入的AI概念股,商业化落地真实性得到市场验证;
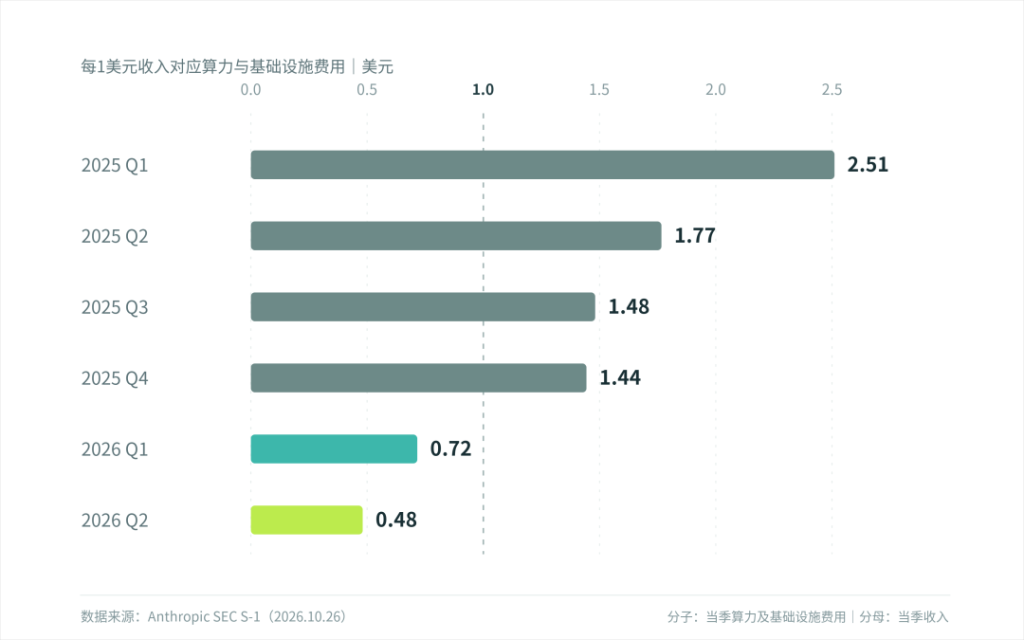
效率边际改善:2026年Q2算力基础设施投入仅增长300%,远低于1368%的营收增速,单位算力创收效率持续优化,技术迭代带来的规模效应初步显现。
2.2 盈利端:高毛利与巨亏并存(Token单位经济模型测算)
这是大模型行业最反常识的财务特征,也是市场认知偏差的核心来源:
精细化毛利率测算
行业通用LLM盈利公式:单用户毛利=单次调用营收-单次Token算力成本-渠道手续费,综合毛利率=(营收-算力硬件成本-运维成本)/营收。
结合SemiAnalysis、中金公司行业数据测算:Anthropic传统API业务毛利率达80%,叠加高利润率Agent智能体业务(输入输出比300:1、缓存命中率90%,推理毛利率70%),公司综合毛利率已升至60%中段,较2024年-94%的亏损毛利实现质的飞跃,盈利能力持续修复。
刚性巨额净亏损
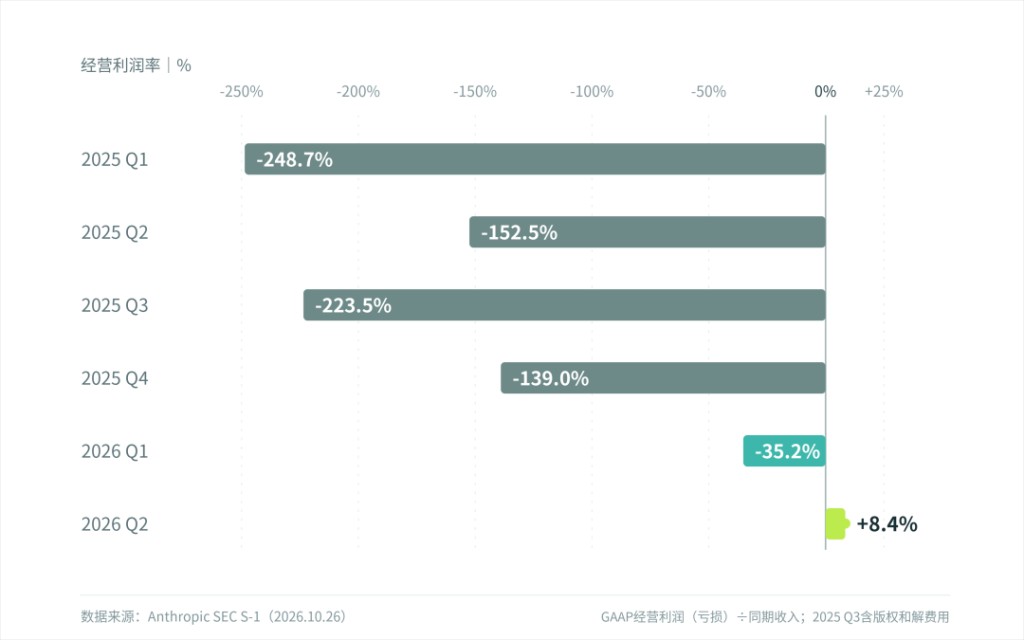
高单位毛利无法抵消规模化固定投入,2026年上半年公司净亏损807.48亿美元,半年亏损总额远超当期营收,核心亏损刚性来源分为两类:
算力刚性负债:已锁定4170亿美元长期算力采购合约,涵盖芯片采购、数据中心租赁、云服务长期绑定协议,同时公司规划2045年前累计算力总投入超8000亿美元,为未来20年锁定巨额现金支出;
人力扩张成本:员工规模从2024年底940人暴涨至2026年9月5300人,全员顶尖AI算法、工程、合规人才,薪资+期权摊销形成长期固定成本。
2.3 现金与盈亏平衡深度研判
截至2026年6月,公司手握1124亿美元现金+193亿美元短期投资,账面流动性看似充足,但结合资本消耗速率测算,风险极为突出:
公司季度固定算力+人力刚性支出超400亿美元,账面现金仅可支撑2-3年基础运营;
区别于传统SaaS行业(毛利率80%+、边际成本趋近于零),大模型行业成本随调用量非线性增长,用户规模越大、Token消耗越高、算力支出越多,盈利拐点高度依赖技术效率迭代与推理成本下降;
短期局部盈利:部分季度实现运营利润转正,但受巨额长期合约摊销、股权期权费用影响,整体净利润暂无转正可能,行业盈亏平衡周期大概率延后至2028年以后。
03 行业格局:差异化突围下的四面夹击竞争困境
Anthropic避开OpenAI的C端红海,深耕B端高端商用市场,形成独特差异化优势,但赛道内卷加剧、开源替代冲击、监管成本抬升,让其护城河持续承压。
3.1 差异化赛道卡位,B端竞争力反超头部对手
OpenAI以C端订阅用户为基本盘,主打大众轻量化AI服务,市场内卷严重、同质化竞争激烈;而Anthropic自成立起聚焦企业级高端定制场景,凭借长上下文、高安全可控、强复杂推理能力,深度绑定金融风控、代码开发、政企合规、工业智能等高附加值赛道。
目前在全球中大型企业付费LLM市场,Anthropic份额持续攀升,部分细分领域已反超OpenAI,成为B端闭源大模型的首选服务商。
3.2 三重竞争压力,压缩长期盈利空间
开源模型替代冲击:Llama、通义千问等开源大模型快速迭代,性能持续逼近闭源模型。中小企业为控制成本,普遍选择自建开源模型部署,放弃高价API付费服务,持续挤压闭源模型的下沉市场空间,倒逼Anthropic持续砸钱迭代技术,维持代际优势;
行业价格战持续内卷:头部AI厂商持续下调API调用单价,行业整体毛利率中枢下移。公司陷入两难博弈:降价则直接压缩高毛利业务利润,不降价则流失存量客户,高营收、低净利、永续烧钱的循环难以打破;
合规成本持续抬升:公司核心标签“AI安全对齐”,既是差异化优势,也是持续成本负担。全球AI监管持续收紧,为适配各国合规标准,公司需持续投入巨额资金用于安全治理、风险管控、合规迭代,进一步抬高长期运营成本。
3.3 行业上市节奏分化,成为唯一估值锚
当前全球顶级大模型企业中,仅Anthropic坚持推进IPO,OpenAI主动暂缓上市、规避二级市场定价。这意味着Anthropic将成为全球通用大模型赛道唯一二级市场估值标杆,其定价、走势将直接决定一级市场所有AI企业的估值逻辑。
04 资本市场两极博弈:时代红利VS史诗级泡沫(投行多维度论证)
针对Anthropic万亿级估值,资本市场形成极致对立的两大逻辑,核心争议聚焦行业远期价值与短期盈利现实的错配。
4.1 多头看多逻辑:押注下一代数字基础设施垄断
赛道天花板无限高:通用大模型是继互联网、移动互联网后的下一代底层基础设施,未来将全面渗透全行业数字化转型,远期市场空间达数十万亿级别,赛道长期成长逻辑无争议;
双重壁垒构筑护城河:通过千亿美元级算力投入、顶级人才虹吸、科技巨头生态绑定,形成算力+人才+数据+场景的四重壁垒,新入局者追赶成本极高,行业寡头格局即将定型;
资本闭环持续强化:微软、英伟达、亚马逊既是投资方,也是算力、生态、客户资源供给方,形成“资本输血-算力迭代-客户落地-营收增长”的正向飞轮;
机构核心观点:a16z等顶级风投明确表态,当前千亿级烧钱是抢占行业标准的战略投入,一旦行业格局固化,头部企业将实现垄断式盈利,远期利润具备指数级爆发潜力。
4.2 空头看空风险:估值泡沫与结构性无解困境
估值基本面严重错配:全球资本市场无任何一家万亿级科技企业,长期维持“百亿级营收、千亿级亏损、超高负债”的财务结构。公司所有增长均依赖外部融资输血,内生造血能力完全缺失,资本退潮后高增速将瞬间崩塌;
信用评级隐患致命:黑石等华尔街机构预警,Anthropic上市后大概率仅能获得垃圾级信用评级,无法进入保险、养老、主权基金等长线合规资金配置池,二级市场资金承接力不足,股价稳定性极差,极易出现大幅波动;
技术迭代不确定性:AI行业技术迭代周期仅3-6个月,当前的技术领先性无法长期维持。数千亿级算力投入能否持续转化为技术壁垒、商业收益,无任何确定性保障,属于高风险博弈投入;
商业模式天然缺陷:区别于传统SaaS边际成本为零的优势,大模型算力成本刚性随行就市,叠加价格战与开源替代,长期毛利率提升空间存在上限,盈利天花板受限。
05 行业终极影响:一场重塑全球AI资本规则的IPO
Anthropic的上市绝非单一企业融资事件,而是全球AI产业资本定价体系的重构节点,成败将直接决定未来3-5年行业发展逻辑。
5.1 重构一级市场估值体系
若Anthropic上市后估值企稳、市值维持万亿级别,资本市场将全面认可“先烧钱扩壁垒、后垄断赚利润”的大模型成长模式,千亿级资本将持续涌入算力、大模型赛道,行业迎来新一轮野蛮扩张,通用AI产业化速度大幅提速。
若上市破发、估值大幅回调,AI一级市场将迎来系统性估值出清,资本将彻底告别“唯增速、唯故事”的投资逻辑,转向“盈利优先、现金流为王”,大量无实质落地、持续烧钱的中小AI企业将面临融资断裂、淘汰出局,行业进入深度洗牌期。
5.2 重塑算力产业链定价逻辑
公司数千亿级长期算力采购合约,持续拉动全球GPU、服务器、数据中心、光模块等上游硬件需求,巩固算力产业链景气度。但同时,本次IPO将让市场重新核算算力投入回报周期、单位Token投入产出比,终结算力无脑涨价、无脑扩产的行业乱象,产业链逐步走向精细化盈利阶段。
5.3 抬高AI行业合规与安全估值权重
Anthropic以AI安全对齐为核心壁垒的发展模式,以及招股书大篇幅披露的监管风险,将重塑行业竞争标准。未来安全治理、合规能力将成为顶级AI企业的核心竞争力,行业成本结构中将长期增加合规投入项,彻底改变纯技术、纯算力内卷的竞争格局。
06 赌上全行业未来的资本终极试验
复盘Anthropic五年发展历程,它是AI时代风口红利的极致受益者,也承载了整个通用大模型行业的宿命与困境。
它用13倍的营收暴涨、规模化的B端付费客户,实锤了AI商业化不是虚假概念,企业智能化转型的真实需求已经全面爆发;但同时,800亿级半年亏损、4000亿+刚性算力负债、80%超高资产负债率,也赤裸裸揭露了行业真相:通用大模型的商业化变现速度,永远跑不过算力烧钱的速度。
这场万众瞩目的IPO,是资本市场对AI未来的一次终极投票。万亿估值的背后,不是成熟企业的价值兑现,而是全市场对下一代人工智能产业化垄断权的天价押注。
Anthropic的成败,终将回答行业最核心的问题:超高投入、永续烧钱的通用大模型,究竟是颠覆时代的核心资产,还是透支未来的资本泡沫? 答案,即将由二级市场落地定价。